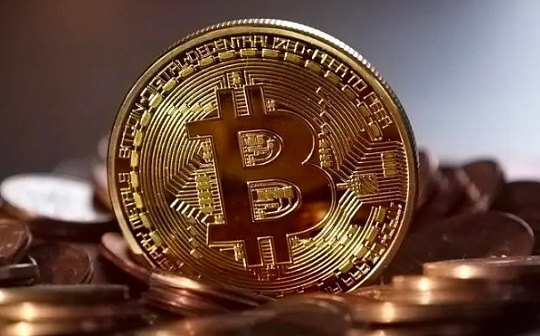
普通人投资比特币,核心不是预测下一轮涨到多少,而是用不会影响生活的钱,选择透明、低杠杆、可长期执行的方式获得有限敞口。比特币价格波动远高于传统货币和多数大类资产,短期回撤可能迅速放大账户亏损,因此应把它视为高风险配置,而不是储蓄替代品,更不能用房贷、信用卡、应急金或借款参与。美国监管机构也明确提醒,比特币属于高度投机性资产,投资者可能损失全部本金。
入场前要先确定投资边界。现金流不稳定、尚未建立应急储备,或者存在高息债务的人,优先处理家庭财务,而不是急着买币。资金安排可以采用分批买入,把计划投入金额拆成数周或数月执行,降低一次性追高的影响;但定投并不能消除市场风险,只是减少情绪化择时。真正重要的是设定最大亏损承受力,提前写下持有周期、加仓条件和退出规则,行情上涨时不盲目扩大仓位,暴跌时也不因社交媒体情绪临时梭哈。
购买渠道大致有两条路。能够使用合规券商账户的美国投资者,可以关注持有现货比特币的交易所交易产品,操作体验接近买卖证券,不必自行管理链上私钥;2024年1月10日,美国证券监管机构批准多只现货比特币交易产品挂牌,但这项批准并不等于认可比特币适合所有人,产品仍可能出现价格偏离、管理费和市场剧烈波动。直接持有比特币则要面对交易平台、钱包、转账和私钥管理等问题,选择平台时应查看监管状态、提现规则、费用结构、资产托管安排及账户安全功能,远离承诺固定收益的套利保本项目。
安全细节往往比买入价格更容易被忽视。账户开启独立密码、双重验证和提现白名单,不点击私信里的空投链接,不把助记词、私钥或验证码交给任何人;长期持有且金额较大时,可研究硬件钱包,并先用小额转账测试地址、网络和到账情况。交易时尽量使用现货,不碰高倍合约、永续合约和复杂期权。杠杆会把普通波动放大为强平风险,行情逆向运行时,损失甚至可能超过最初投入。

最后要把税务、记录和退出一起纳入计划。每次买入、卖出、兑换、转账以及获得奖励,都应保存日期、数量、价格、手续费和交易记录,具体申报方式取决于所在地法规;以美国为例,数字资产通常按财产处理,出售或交换可能产生纳税义务。比特币投资更像一场长期风险管理:仓位小一点,频率慢一点,信息来源分散一点,少看稳赚翻倍的喊单,多看资产配置、托管安全和现金流。能在最热的时候保持克制,往往比预测最低点和最高点更接近普通人的可执行策略。