用虚拟币买东西,核心路径只有三种:商户收款页直接接收链上转账、支付平台生成加密货币账单,或通过虚拟币银行卡把数字资产即时兑换成法币后消费。对普通用户来说,最稳妥的做法是准备一个支持目标网络的钱包,优先使用商户明确支持的稳定币,付款前核对币种、链网络、金额和手续费,千万不能把同名代币当成同一资产。很多商家页面虽然写着支持加密货币,实际接入的是支付处理商,用户看到的通常是二维码、付款链接或限时账单,而不是一个长期不变的钱包地址。
在线下单时,结账页面一般会显示可用币种、应付金额、收款网络和有效时间。选择数字货币支付后,用钱包扫描二维码,确认页面自动带出的收款地址与金额,再点击发送。以常见的支付账单流程为例,支付协议钱包可以自动填入地址和金额,减少手动复制错误;普通钱包则需要自行粘贴地址并精确支付,少付、错链或超过账单有效期,都可能导致订单未完成并进入退款处理。有些账单要求在生成后约15分钟内完成支付,交易广播后也不代表商户已经放货,通常还要等待区块链确认。
直接转账时,最容易出问题的不是操作按钮,而是网络选择。USDC、USDT等代币可能同时存在于以太坊、Polygon、Solana、Arbitrum等多条链上,收款方指定哪条网络,付款方就必须使用哪条网络;网络不匹配,资产可能无法找回。部分链还要求填写Memo或Destination Tag,尤其是交易所共用收款地址,漏填或填错会造成入账延迟甚至资金损失。金额较大时,先转一笔小额测试款很有必要,同时给钱包预留对应链的原生代币支付Gas费用。链上交易一旦确认,通常不能撤回,地址和网络必须逐项检查。

不想研究二维码、Gas和区块确认,可以选择支持虚拟币消费的Visa或Mastercard卡。它的底层逻辑并非商户直接收到比特币,而是用户刷卡时,发卡平台从数字资产余额中卖出相应金额,转换成美元或其他当地法币,再通过传统卡组织完成结算。这样线上线下的适用范围更广,商户也不需要改造收银系统,但兑换价差、手续费、消费限额、支持地区和可用币种都取决于发卡机构。使用前要看清默认扣款资产,避免系统优先卖出波动较大的币。
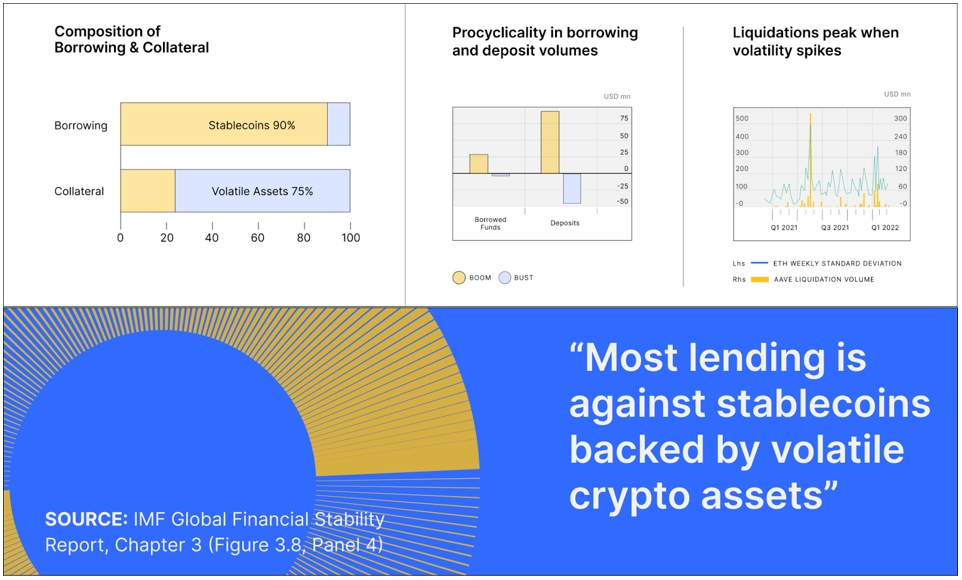
稳定币更适合标价明确的日常消费,价格波动相对容易控制,但它并不等于没有风险,发行方、平台冻结、链上拥堵和商户退款政策都需要纳入判断。付款完成后应保存订单号、交易哈希和支付截图,遇到客服要求补交验证费重新转账才能退款等情况要立刻停止。虚拟币付款没有信用卡那样天然的撤销机制,真正重要的不是追求速度,而是确认商户可信、网络一致、金额准确,再完成最后一次签名。